CAF : RSA et Prime d’activité
En cas de revenus insuffisants, les artistes-auteurices peuvent, sous conditions, bénéficier de ces dispositifs.
Le RSA et la Prime d’activité sont versés par la CAF. Cependant, dans la cadre de la Loi pour le plein emploi de décembre 2023, les bénéficiaires du RSA (et donc de la Prime d’activité) sont toustes inscrites de manière automatique auprès de France Travail en tant que demandeureuses d’emploi, et ce depuis le 1er janvier 2025.
Rappel du régime particulier des artistes-auteurices
Selon la Circulaire DGCS/MS n°2010-50 du 10 février 2010 publiée suite à une lettre intersyndicale adressée au gouvernement en 2009 pour la prise en compte du caractère irrégulier des revenus des AA :
1. Le régime particulier des artistes auteurs. Les artistes auteurs sont affiliés au régime général de sécurité sociale en application des articles L. 382-1 et suivants du code de la sécurité sociale. Ils sont donc de ce point de vue assimilés à des salariés. Toutefois, fiscalement, les artistes auteurs peuvent être considérés soit comme des travailleurs salariés, soit comme des travailleurs indépendants (art. 93 et 100 bis du code général des impôts). En effet, leurs rémunérations (produit de la vente de leurs œuvres) sont constituées :
– soit du montant brut des droits d’auteurs lorsque ces derniers sont assimilés fiscalement à des traitements et salaires (art. 93 quater du CGI) ;
– soit du montant des revenus imposables au titre des bénéfices non commerciaux (BNC) lorsque cette assimilation n’est pas applicable. Pour ceux qui sont au régime fiscal de la micro-entreprise, ce BNC est déterminé en déduisant un abattement pour charges de 34 % correspondant à leur régime fiscal (art. 102 ter du CGI). Pour ceux qui sont à un régime d’imposition au réel, le BNC est déterminé en fonction du montant réel des charges déductibles.
vos échanges avec la CAF
Pour vous aider lors de votre première demande de prestations à la CAF
Vous pouvez consulter le guide complet rédigé par Valérie Auriel, qu’on remercie au passage.
Information complémentaire
Le formulaire que vous devrez remplir pour déclarer votre situation d’artiste-auteur est obsolète : il va vous demander si vous êtes affilié·e à la SSI, ou bien à la Maison des artistes/Agessa. Vous êtes affilié·e à l’URSSAF Limousin, mais cochez « Maison des artistes/Agessa », qui est l’ancêtre de l’URSSAF Limousin.
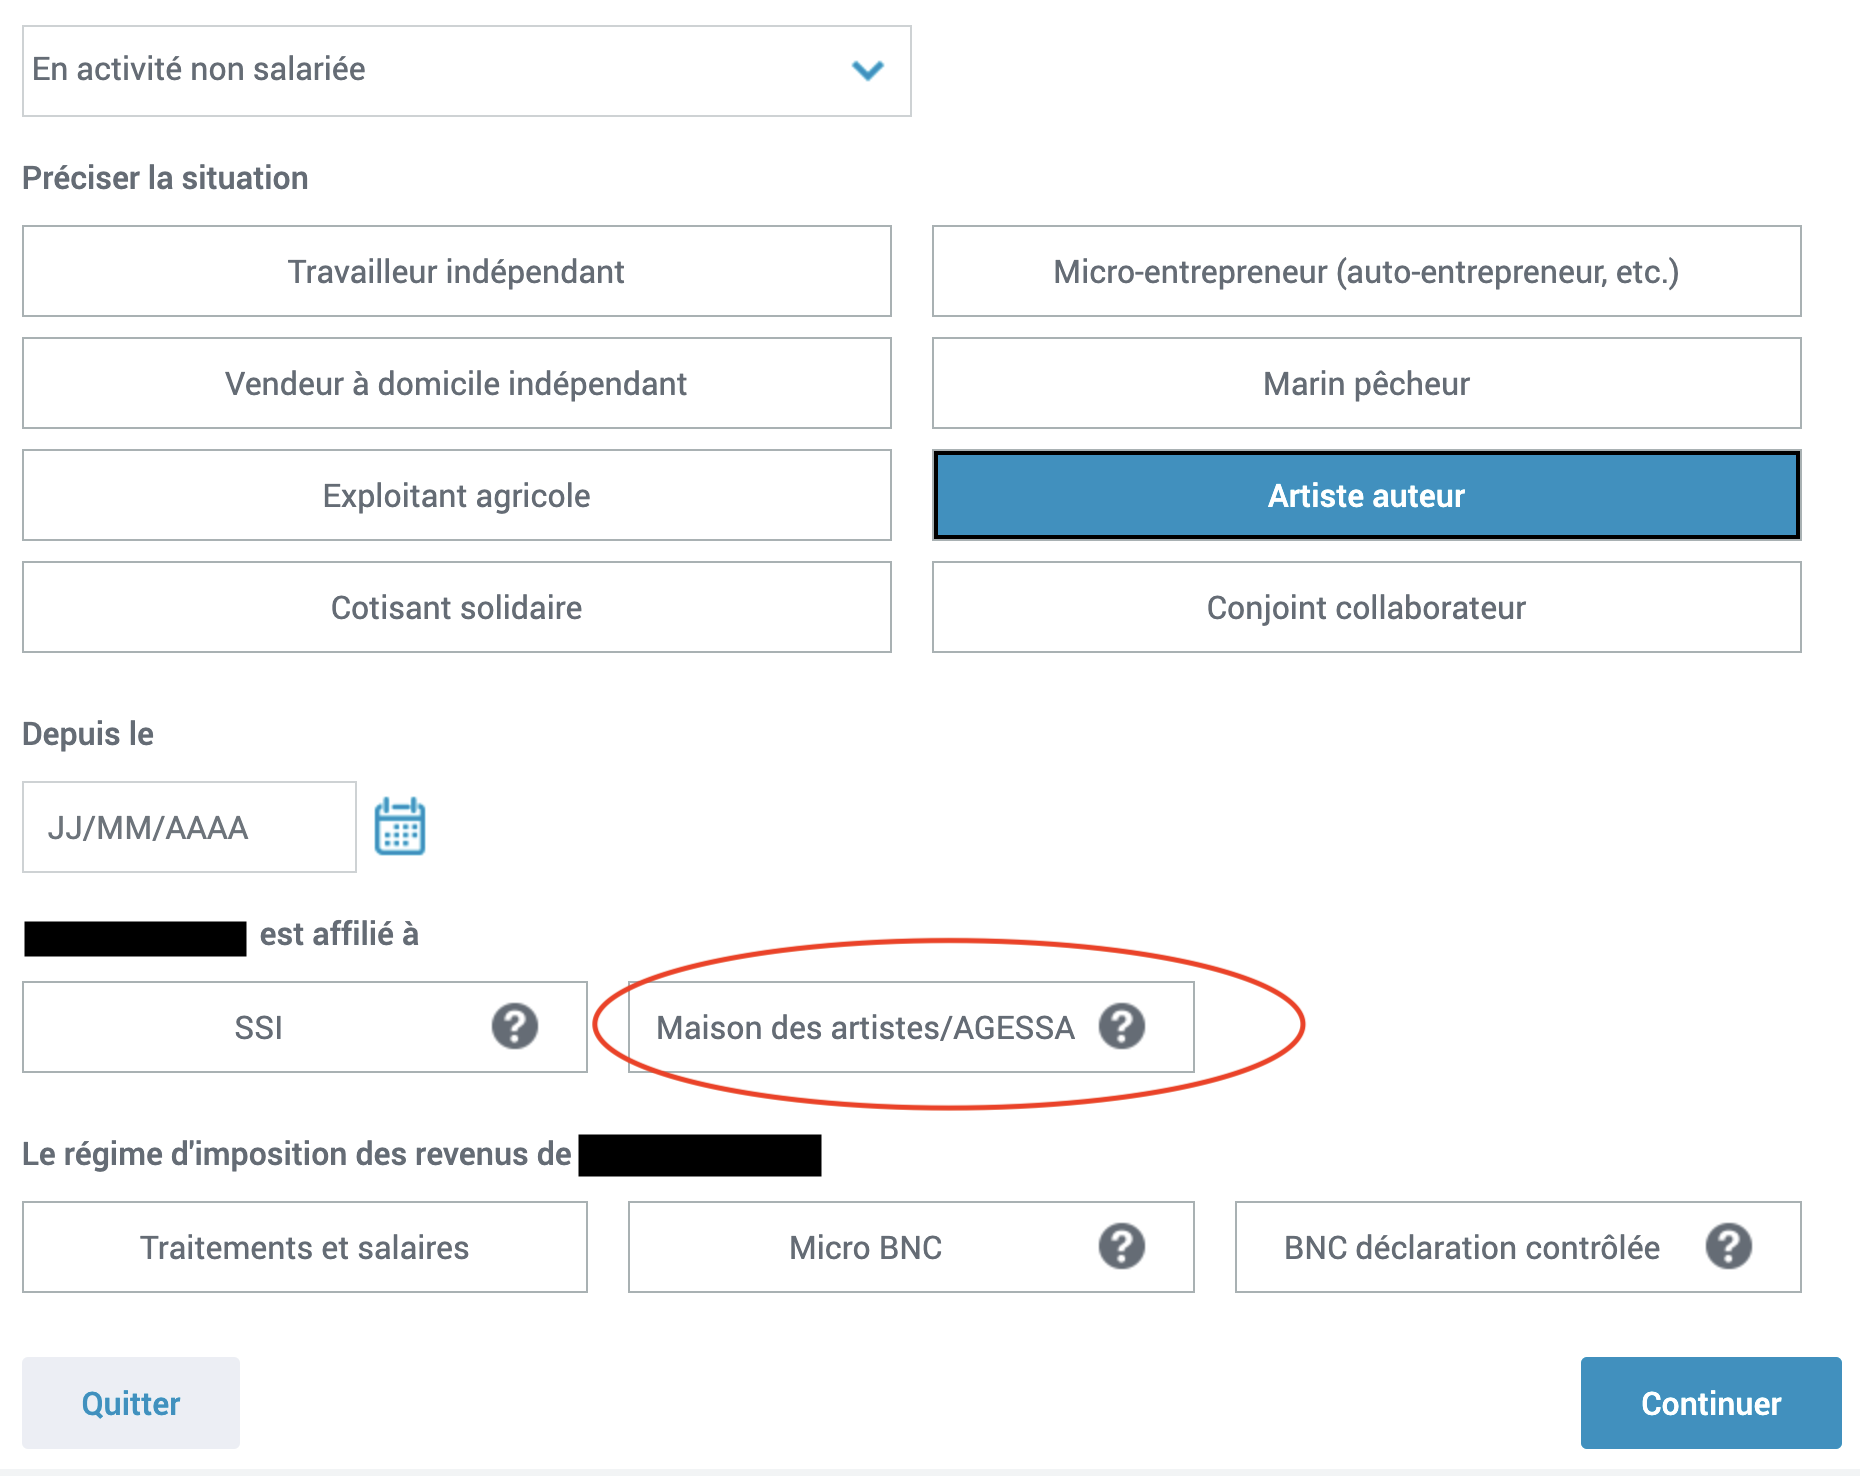
Le choix des termes
L’administration fiscale (les impôts) utilise le terme de « Travailleurs indépendants » pour les AA. La CAF classe aussi les AA en Travailleurs indépendants. Celleux-ci déclarent leurs revenus à la CAF comme ceux d’une « Activité non-salariée, auto-entrepreneur », au régime « Artiste Auteur compositeur ».
En cas de difficulté dans le traitement de votre situation
Pour éviter les multiples renvois de dossier, précisez qu’en tant qu’artiste-auteurice vous avez des problématiques particulières, et demandez à ce que votre dossier soit transféré de suite à un·e technicien·ne, et non pas à un·e agent·e.
Vous pouvez aussi demander à être rappelé·e sous 48h par une personne spécialisée AA : il faut passer par la messagerie, en joignant les pièces qui attestent de l’affiliation au régime d’artiste-auteur.
N’hésitez pas à citer la Circulaire DGCS/MS n°2010-50 du 10 février 2010 indiquée ci-dessus lors de vos échanges, si votre interlocuteurice ne connaît pas le régime des artistes-auteurices.
L’évaluation forfaitaire des revenus d’un·e AA par le Département pour le calcul de son RSA est illégale. Voir l’article du CAAP à ce sujet.
REVENU DE SOLIDARITÉ ACTIVE (RSA)
Le RSA complète de faibles ressources afin de garantir un revenu minimal. Son montant est déterminé selon les ressources et la composition du foyer.
Conditions, démarches et montants sur le site de la CAF :
Réforme du RSA
Suite à la réforme du RSA dans la Loi plein Emploi n°2023-1196 du 18 décembre 2023, qui couvre l’ensemble du territoire depuis le 1er janvier 2025, les bénéficiaires du RSA sont toustes inscrites de manière automatique auprès de France Travail en tant que demandeur·euses d’emploi, et se doivent de signer un « contrat d’engagement réciproque » pour continuer à bénéficier de l’aide, qui implique notamment l’obligation de justifier de 15h d’activité hebdomadaire.
Plusieurs syndicats d’artiste-auteurices ont alerté le Ministère de la Culture et France Travail sur l’inadéquation de cette réforme pour les artistes-auteurices, dont les revenus sont irréguliers du fait de leur marché spécifique, et qui se retrouvent donc parfois à travailler plusieurs mois sans entrée de revenus.
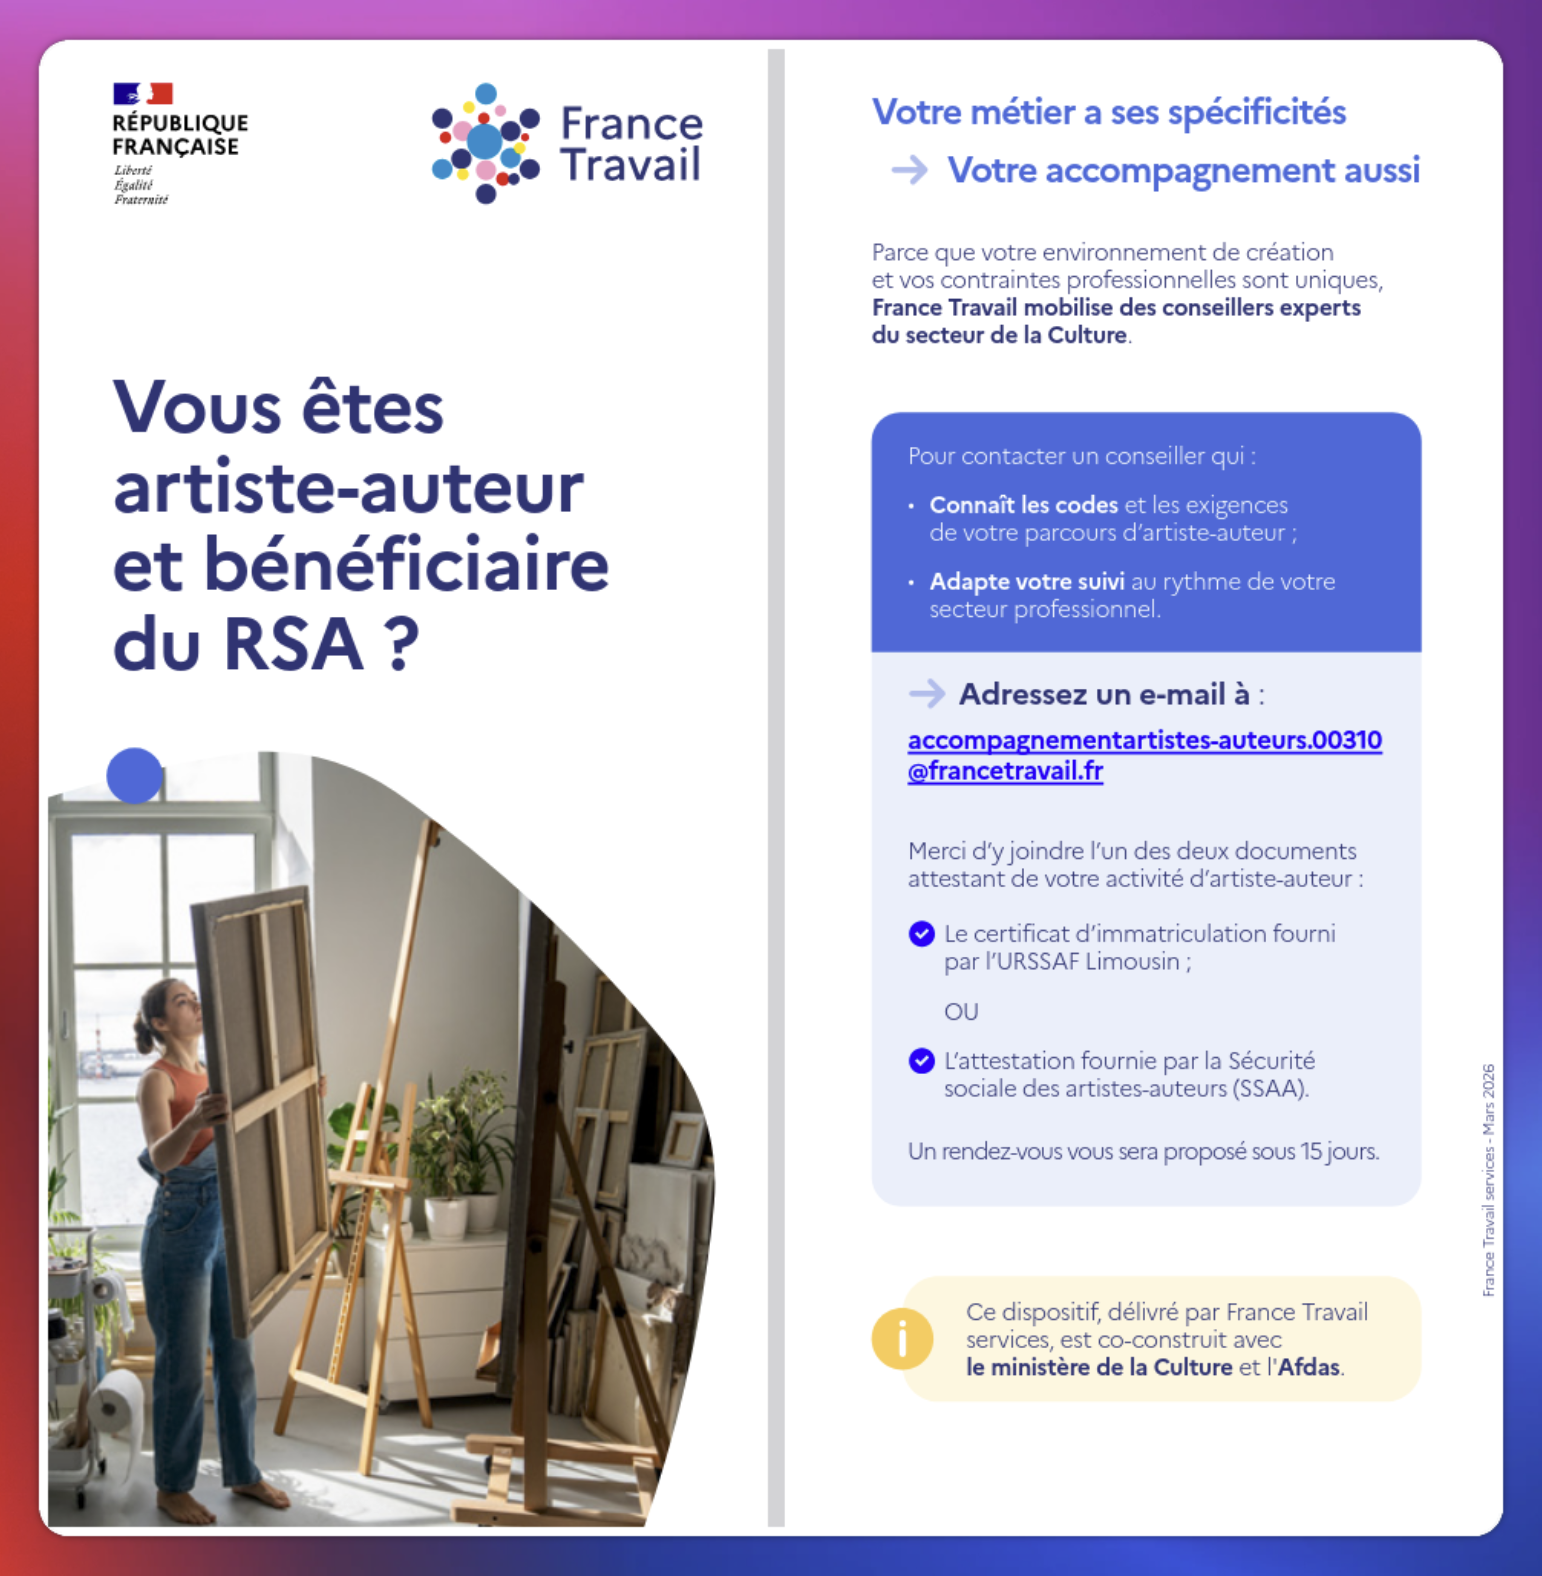
Suite à ces alertes, une adresse e-mail spécifique à l’accompagnement des artistes-auteurices dans le parcours RSA a été co-créée en mars 2026 par France Travail, le ministère de la Culture et l’Afdas :
accompagnementartistes-auteurs.00310@francetravail.fr
Nous vous recommandons de contacter France Travail via cette adresse e-mail.
En effet, France Travail sous-traite l’accompagnement RSA à des agences privées dans certains départements, et l’expérience peut différer du tout au tout selon l’endroit où vous vivez, car les conseillers et conseillères sous-traitant·es ne connaissent souvent pas la spécificité de nos métiers. Cette adresse e-mail dédiée est censée pallier ce problème.
Pour que nous puissions suivre de près la mise en place de cette adresse e-mail officielle, n’hésitez pas à nous partager votre expérience en nous écrivant à rsa-auteurices@proton.me
PRIME D’ACTIVITÉ
Le dépôt d’une demande de RSA entraîne automatiquement une demande de Prime d’activité, qui vient compléter vos revenus d’activité professionnelle.
Conditions, démarches et montants sur le site de la CAF :
Déclaration trimestrielle de ressources pour le calcul du RSA et de la prime d’activité
Si votre régime d’imposition est Traitements et salaires
Déclarez vos revenus de droits d’auteur dans le formulaire de la CAF à la case « Salaires ».
Si votre régime d’imposition est Micro BNC
Déclarez le montant brut mensuel de vos revenus dans « Revenus non salariés » → « Autres prestations ».
Si votre régime d’imposition est la Déclaration contrôlée
- La Caf doit prendre en compte le BNC de la dernière année fiscale connue.
Elle calcule le revenu mensuel moyen en divisant ce BNC par 12. Le bénéfice (ou déficit) de l’AA est normalement communiqué par les impôts à la Caf qui fera le calcul automatiquement. - La ligne « revenus non salariés » n’apparaît pas sur le formulaire en ligne de déclaration trimestrielle. Cependant vous devez quand même remplir une déclaration trimestrielle de ressources. Si vous n’avez pas d’autres ressources (hormis celles déclarées en BNC), vous devez indiquer « aucune ressource perçue ». Si vous avez d’autres revenus, complétez les cases concernées.
- Si vous avez débuté votre activité depuis moins de deux ans, les impôts n’ont pu transmettre votre BNC. La Caf vous demande alors d’indiquer votre chiffre d’affaires mensuel, net et brut.
Pour éviter les galères, si vous êtes en déclaration contrôlée, envoyez chaque année à la Caf votre avis d’imposition et notifiez que vous êtes sous ce régime. (Vous pouvez aussi ajouter la circulaire officielle citée plus haut.)
Si vous cumulez des revenus salariés + des revenus de droits d’auteur en Traitements et salaires
Vous devez en déclarer la somme totale pour chaque mois dans la case « Salaires ». Il vous faudra doubler d’un message à la CAF pour préciser, dans ce total, ce qui correspond à vos revenus salariés et ce qui correspond à vos revenus en traitements et salaires.
Attention, une information n’est pas à jour sur ce document qui est pourtant toujours en ligne sur le site de la CAF : en micro BNC, aujourd’hui l’AA n’a plus à déclarer son chiffre d’affaires mensuel net, seulement le brut HT. Il n’y a plus d’abattement à effectuer.
https://www.caf.fr/sites/default/files/medias/623/Tutoriels/DTRSA/fiche1_Web_artiste_auteur.pdf
Cette fiche a été rédigée à l’aide de :
Le guide de l’artiste de Valérie Auriel
https://leguidedelartiste.com/articles-pratiques-pour-les-artistes-auteurs/
Le CAAP – Comité Pluridisciplinaire des Artistes Auteurs et des Artistes Autrices
https://caap.asso.fr/
Merci à elleux !